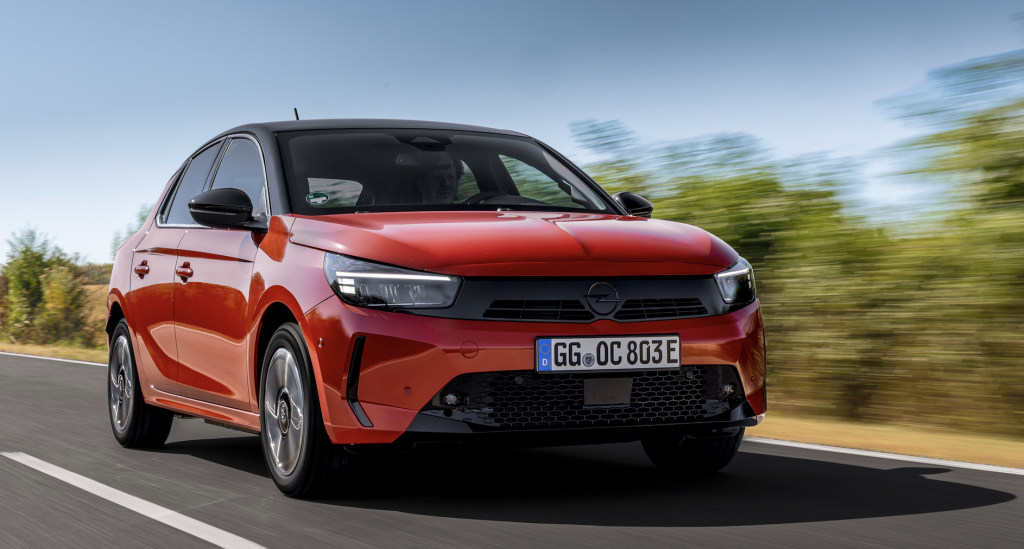
Kurz vor Weihnachten 2025 überraschte mich meine Frau mit dem Wunsch, ihren Mercedes gegen einen Elektrokleinwagen zu tauschen. Die Parkplatzsituation rund um das Gelände ihres Arbeitgebers werde immer verheerender, zudem sei sie die Rangiermanöver in der heimischen Tiefgarage leid. Nach kurzer und intensiver Suche stand fest, dass ein Neuwagen wegen des exorbitanten Wertverlusts nicht infrage käme. Zufällig befindet sich in unserer Nachbarschaft ein Spezialist für Leasingrückläufer, der zu diesem Zeitpunkt eine ansehnliche Flotte von E-Corsas auf dem Hof stehen hatte, alle um die zwei Jahre alt, alle um die 15.000 km gelaufen, alle mit zertifiziertem Batteriegesundheitszustand von 99% oder besser, alle für die Hälfte des einstigen Listenpreises.
Nun hatte ihre Schwester vor vielen Jahren einen Opel Corsa mit konventionellem Antrieb gefahren, der wegen der Geräuschkulisse alsbald „Rompel“ getauft wurde und dessen Macken dafür sorgten, dass er nach einem kurzen Gastspiel im Fuhrpark der Familie einem Mini weichen musste. Bedenken waren also da, doch schon die erste Probefahrt zeigte, dass die Marke Opel durch den Eigentümerwechsel von GM zu Stellantis offenbar einen gewaltigen Sprung gemacht hat. Kein Klappern, kein Rumpeln, nicht das Geringste zu bekriteln.
Die Wahl fiel schließlich auf einen E-Corsa in der sportlichen GS-Ausstattungslinie, der meine Frau seit dem 5. Januar zuverlässig zur Arbeit und wieder nach Hause bringt. Als statusbewusster Verfechter des Premium-Segments gebe nicht gerne zu, dass mich das beinahe lautlose Fahren, die zügige Beschleunigung und das Go-Kart-Feeling immer öfter dazu verleiten, mein SUV stehenzulassen und zumindest kurze Strecken lieber mit dem unscheinbaren Kleinwägelchen zurückzulegen.
Eine Zeitlang spielte ich sogar mit dem Gedanken, Stellantis-Aktien in unser Dividendendepot aufzunehmen, deren Wertverlust von damals 66 % in weniger als zwei Jahren den eines Elektrofahrzeugs zu diesem Zeitpunkt bei weitem überschritten hatte. Glücklicherweise habe ich es gelassen, weil mich die Erfahrung lehrt, dass der Griff ins fallende Messer in den seltensten Fällen zum Erfolg führt. Schon im Februar setzte der nächste Abwärtsschub ein. Von 8,50 EUR ging es über Nacht auf 6,00 EUR bergab, als der Konzern meldete, die Dividende zu streichen und einen Teil der Aktivitäten auf dem Gebiet der umweltfreundlichen Antriebe abzuschreiben. Zwischenzeitlich klangen die Schlagzeilen sogar so, als würde sich der niederländisch-französisch-italienische Konzern komplett aus der E-Mobilität zurückziehen. Das ist natürlich Unsinn.
In Wahrheit vollzieht der Autobauer keinen Abschied von der Batterie, sondern betreibt pure Schadensbegrenzung mit maximalem Pragmatismus. Aufgegeben wurden lediglich das starre Ziel, sich bis 2030 als rein elektrische Marke zu positionieren, ebenso das unrentable Wasserstoff-Programm für Transporter wie den Opel Vivaro-e Hydrogen. Bis zum Beginn des nächsten Jahrzehnts sollen aber 29 E-Modelle auf den Markt kommen, Kleinstwagen für den Stadtverkehr wie die Neuauflage des Citroen 2CV, besser bekannt als Ente, sollen sogar überhaupt nicht mehr mit Verbrenner angeboten werden. Im Nutzfahrzeugsegment schaltet Stellantis mit dem Programm „Pro One 2030“ ebenfalls auf Angriff: Mit einer harten Kampagne („Elektro zum Dieselpreis“) bietet der Multimarkenkonzern Handwerkerautos wie den Opel e-Combo oder den größeren Peugeot E-Expert zum exakt gleichen Preis wie die Selbstzünder an und plant bis 2030 elf neue Modelle. Auch Transporter wie der Fiat e-Scudo sollen das stärkste Argument gegen den E-Antrieb – die höheren Anschaffungskosten – aushebeln.
Den Anschluss an die Zukunft wird Stellantis also nicht verlieren. Wegen der milliardenschweren Abschreibungen hat der Kurs seit dem Hoch bei mehr als 27,00 Euro im Frühjahr 2020 trotzdem mehr als 80 Prozent verloren. Inzwischen ist die Aktie bei 4,16 Euro angekommen. Auf diesem (vermeintlichen) Schnäppchenniveau lockt die mit einem Kurs-Gewinn-Verhältnis (KGV) von vier fürs nächste Jahr (sofern die Schätzungen der Analysten denn aufgehen). Für den Sprung von der Watchlist ins Depot fehlen jedoch noch zwei Kleinigkeiten: Signale für eine charttechnische Bodenbildung und eine klare Aussage, nach dem Ende der laufenden Durststrecke zur alten Ausschüttungspolitik zurückzukehren. In der Vergangenheit glänzte Stellantis mit Dividendenrenditen oberhalb von 5 %.
Zumindest der Wertverlust der Elektrofahrzeuge hat sich mit dem Konflikt im Nahen Osten und dem zeitweise deutlich gestiegenen Ölpreis übrigens spürbar verlangsamt. und der Händler vor unserer Haustür hat im Moment keinen einzigen E-Corsa mehr auf dem Hof stehen.
Fazit: Wenn ich von dem renommierten Vermögensverwalter und Fondsmanager Peter E. Huber (heute bei Taunus Trust unter Vertrag) eines gelernt habe, dann das: Eine Aktie kann so günstig bewertet sein, wie sie will, sie kann immer noch weiter fallen. Um nicht in eine so genannte Value-Falle zu tappen, sollte man in immer erst zugreifen, wenn Momentum hineinkommt, auch wenn man dann sicher nicht zum Tiefstkurs kaufen wird. Da man den ohnehin so gut wie nie erwischt, muss man sich damit abfinden, dass man irgendwann zu einem etwas höheren Preis einsteigt. Bei einem komplett ausgebombten Wert spielt das jedoch nicht die große Rolle, denn wenn er in der Gunst der Börsianer wieder steigt, ist das Aufwärtspotenzial immens. Was für Stellantis gilt, lässt sich übrigens locker auf die gesamte Branche übertragen. Auch bei Volkswagen und Co. bietet sich der Griff ins fallende Messer nicht an!
Steckbrief Stellantis-Aktie
Wertpapierkennnummer (WKN): A2QL01
ISIN: NL00150001Q9
Kurs: 4,16 €
Kurs-Gewinn-Verhältnis (KGV) 2027: 4,1
Dividende: k.A.
Dividendenrendite: k.A.
Kurs-Umsatz-Verhältnis (KUV): <0,1
Kurs-Buchwert-Verhältnis (KBV): 0,5
Risiko: Hoch
Empfehlung: Beobachten
<img src=“https://vg08.met.vgwort.de/na/188d1f914d9e41f0a910d412e46579cb“ width=“1″ height=“1″ alt=““>